Opdateret
Kantineordning og frokostordning dækker det samme grundbehov - daglig frokost til medarbejderne - men driften er forskellig. En kantineordning er typisk bemandet og laves helt eller delvist på jeres egen adresse. En frokostordning leveres færdig fra et eksternt køkken. Valget afhænger af antal medarbejdere, plads og budget.
Om priserne: Alle beløb er vejledende markedspriser fra leverandørernes offentligt oplyste prislister - ikke Comunchis egne priser. Jeres konkrete pris får I altid fra køkkenet, før I beslutter jer.
Det korte overblik
Forskellen mellem de to ordninger ligger i bemanding og produktionssted, mens skattereglerne er de samme for begge. Hovedpunkterne er:
- Bemanding er hovedforskellen: kantineordningen har køkkenpersonale på jeres adresse, frokostordningen leveres udefra.
- Skattereglerne er ens: SKAT behandler begge dele under reglerne om kantineordninger, hvor medarbejderens egenbetaling er afgørende.
- Egenbetaling: efter SKATs vejledende satser sker der ingen beskatning af arbejdsgiverens tilskud, hvis medarbejderen betaler mindst 15 kr. for et standardmåltid uden drikkevarer eller 20 kr. med drikkevarer (skat.dk, tilgået august 2026).
- Plads og lokale afgør meget: Arbejdstilsynet kræver blandt andet toilet, håndvask og et sted at spise, når der holdes spisepauser i forbindelse med arbejdet.
- Der findes mellemformer: buffet, portionsanrettet og cloud-kantine ligger mellem den klassiske kantine og den leverede frokost.
Hvad er en kantineordning?
En kantineordning er en frokostløsning, hvor maden helt eller delvist tilberedes og serveres på virksomhedens egen adresse af fast køkkenpersonale. Skattemæssigt bruges ordet bredere: SKAT samler alle ordninger, hvor arbejdsgiveren yder tilskud til medarbejdernes måltider, under betegnelsen kantineordninger. Mange skriver det i to ord - kantine ordning - men det dækker det samme.
En bemandet kantineordning forudsætter et produktionskøkken, køle- og opbevaringskapacitet og et spiselokale. Arbejdstilsynets vejledning om velfærdsforanstaltninger fastslår, at der blandt andet skal være toilet, håndvask og et sted at spise, hvis der er spisepauser i forbindelse med arbejdet, og at faciliteterne på faste arbejdssteder skal ligge i fast bygning (at.dk, tilgået august 2026). Det er derfor sjældent kun et spørgsmål om mad, men også om indretning og kvadratmeter.
Hvad er en frokostordning?
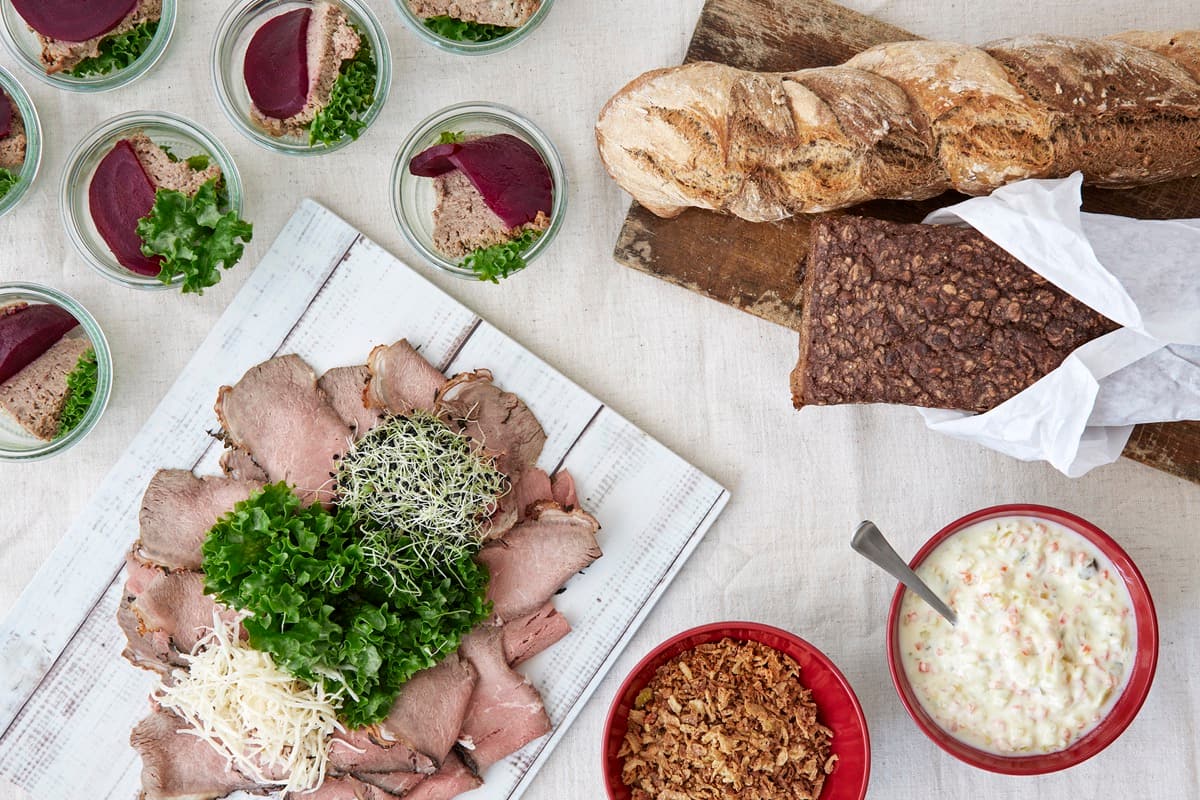
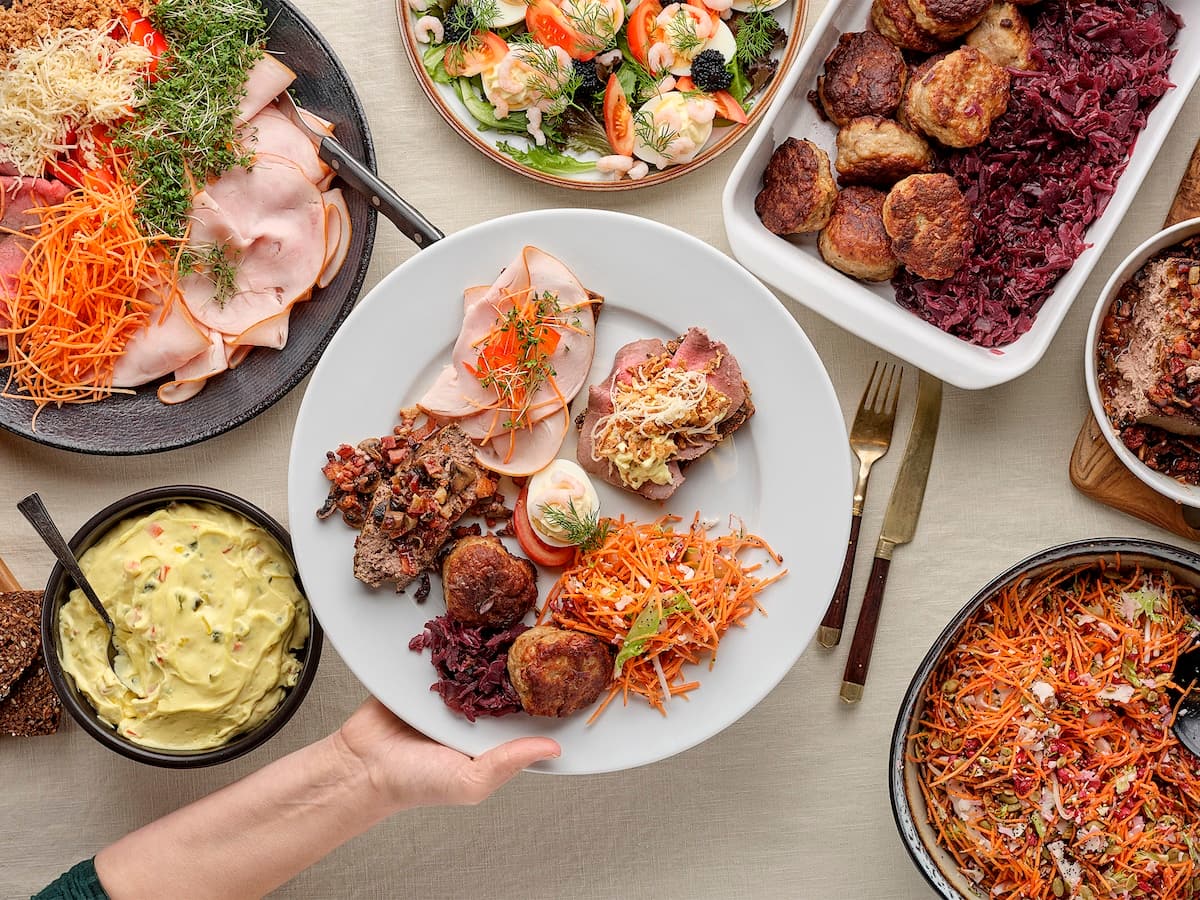
En frokostordning er en aftale, hvor et eksternt køkken producerer maden og leverer den klar til servering på jeres adresse. I får typisk en buffet, portionsanrettede retter eller en kombination, leveret på faste dage. Der er ingen kok ansat hos jer, og køkkenet står for indkøb, produktion, egenkontrol og ofte også for opsætning.
Fordi maden produceres i et køkken, der er registreret som fødevarevirksomhed, er leverandøren omfattet af Fødevarestyrelsens smiley-ordning og skal have et skriftligt egenkontrolprogram. Løsningerne findes i flere varianter: klassisk frokostordning til virksomheder med buffet, portionsanrettet frokost i individuelle serveringer og Cloud Kantine, hvor medarbejderne selv bestiller fra et digitalt udvalg.
Hvad er forskellen på kantineordning og frokostordning?
Forskellen ligger i, hvem der laver maden, og hvor den laves. En bemandet kantineordning giver størst kontrol og fleksibilitet i menuen, men kræver lokale, udstyr og en vis volumen. En leveret frokostordning kræver næsten ingen infrastruktur og kan sættes i drift hurtigt. Tabellen stiller de tre mest almindelige modeller op mod hinanden.
Bemandet kantineordning kontra leveret frokostordning og portionsanrettet/cloud-løsning
| Forhold | Bemandet kantineordning | Leveret frokostordning (buffet) | Portionsanrettet / Cloud Kantine |
|---|---|---|---|
| Hvor laves maden | På jeres adresse | I køkkenets produktionskøkken | I køkkenets produktionskøkken |
| Personale hos jer | Ja, fast køkkenpersonale | Nej, kun levering | Nej, kun levering |
| Krav til lokale | Produktionskøkken og spiselokale | Buffetbord og køleplads | Minimalt, kan spises ved bordet eller på farten |
| Typisk virksomhedsstørrelse | Større arbejdspladser med høj og stabil volumen | Små og mellemstore kontorer | Skiftende fremmøde, hjemmearbejdsdage, flere lokationer |
| Opstartstid | Lang: rekruttering, godkendelse, indretning | Kort: aftale, leveringsplan, opstart | Kort, ofte med digital bestilling fra dag ét |
| Ansvar for egenkontrol | Ligger reelt hos jer eller operatøren på stedet | Hos det leverende køkken | Hos det leverende køkken |
| Fleksibilitet ved ændret antal | Lav, lønomkostningen er fast | Høj, antal kuverter kan justeres | Højest, betaling følger faktisk bestilling |
Hvilken løsning passer til jeres virksomhed?
Vælg efter fremmøde, plads og hvor meget administration I vil have. Har I stabil, høj daglig volumen og et rigtigt køkken, kan en bemandet kantineordning give den bredeste menu. Svinger fremmødet på grund af hjemmearbejdsdage og rejseaktivitet, er en leveret ordning normalt mere robust, fordi antallet af kuverter kan justeres løbende.
Tre spørgsmål afgør som regel valget: Hvor mange spiser med på en gennemsnitlig dag? Har I et lokale, der lever op til Arbejdstilsynets krav om en spiseplads? Og hvem skal håndtere bestilling, afrydning og opfølgning i hverdagen? Skal I dække flere adresser, kan det være relevant at kombinere - for eksempel en frokostordning i Aarhus på hovedkontoret og en cloud-baseret løsning på en mindre afdeling med frokostordning i København.
Godt at vide: Frokost og mødemad er ikke det samme aftaleområde. Har I mange kundemøder, bør I holde mødeforplejning som en selvstændig aftale, så den daglige frokostpris ikke bliver forvrænget af ad hoc-bestillinger.
Hvad koster de to typer ordninger?
En leveret frokostordning afregnes typisk per kuvert per medarbejder per dag, så omkostningen følger antallet af spisende, mens en bemandet kantineordning har en stor fast del - løn, drift og udstyr - der skal fordeles på færre eller flere kuverter afhængigt af fremmødet. Derfor bliver kantinens pris per måltid meget følsom over for tomme dage.
Eksempelberegning på egenbetalingen: SKAT angiver 20 kr. som vejledende egenbetaling for et standardmåltid inklusive drikkevarer (skat.dk, tilgået august 2026). Med 22 arbejdsdage på en måned svarer det til 440 kr. per medarbejder, og for 20 medarbejdere giver det 8.800 kr. i samlet egenbetaling om måneden, som modregnes i virksomhedens samlede udgift. Resten er virksomhedens tilskud.
Comunchi sætter ikke priserne - det gør køkkenerne selv. Prisniveauet varierer med menu, økologiprocent, leveringsfrekvens og antal kuverter, så det giver kun mening at sammenligne konkrete tilbud fra de kvalitetssikrede køkkener på platformen. Ifølge comunchi.dk er rådgivningen gratis for virksomheden. Efter et 20-minutters møde kan I få en gratis prøvefrokost. En efterfølgende 14-dages prøveperiode er til aftalt pris med 1 dags opsigelsesvarsel. Efter prøveperioden kan aftalen opsiges med løbende måned plus én måned. Køkkenskift er uden gebyr med 4 ugers varsel. I beholder samme app.
Hvad siger skattereglerne om kantineordninger?
Skattemæssigt er der ikke to regelsæt: både den bemandede kantine og den leverede frokost behandles efter reglerne om kantineordninger. Det centrale er medarbejderens egenbetaling. Betaler medarbejderen mindst SKATs vejledende satser, beskattes arbejdsgiverens tilskud ikke. Betales der mindre, kan forskellen mellem markedsværdien og egenbetalingen blive skattepligtig.
Vejledende satser og momsregler for kantineordninger ifølge skat.dk (tilgået august 2026)
| Regel | Sats eller beregning | Gælder |
|---|---|---|
| Egenbetaling, standardmåltid uden drikkevarer | Mindst 15 kr. | Ingen beskatning af arbejdsgiverens tilskud |
| Egenbetaling, standardmåltid med drikkevarer | Mindst 20 kr. | Ingen beskatning af arbejdsgiverens tilskud |
| Definition af standardmåltid | Tre stykker smørrebrød eller almindelige varme og lune retter | Grundlaget for de vejledende satser |
| Kantinemoms, forenklet ordning 1 (eget køkken) | Indkøbspris på råvarer + 5 %, hvor lønudgiften til eget personale reduceres med 25 % | Virksomheder med egen bemandet kantine |
| Kantinemoms, forenklet ordning 2 (ekstern operatør) | Betalingen til operatøren, hvor lønandelen reduceres med 25 %, plus 2,5 % for indirekte omkostninger | Kantine drevet af ekstern operatør |
Reglerne om kantinemoms bliver aktuelle, når I sælger mad til medarbejderne til under kostpris. Det er et område, hvor detaljerne betyder noget, så tjek den konkrete situation på skat.dk eller med jeres revisor, før I fastlægger egenbetalingen.
Hvilke krav er der til hygiejne og allergener?
Al køkkendrift, der serverer mad for andre, er omfattet af fødevarelovgivningen. Fødevarestyrelsen kræver, at fødevarevirksomheder har et skriftligt egenkontrolprogram for modtagelse, opbevaring, tilberedning og servering, og kontrolbesøg resulterer i en smiley, der offentliggøres. Ved en leveret frokostordning ligger dette ansvar hos køkkenet, ikke hos jer.
Allergener skal håndteres uanset model: EU's fødevareinformationsforordning (forordning nr. 1169/2011) omfatter 14 allergener, der skal oplyses - og siden 13. december 2014 gælder oplysningspligten også ikke-færdigpakkede fødevarer som buffetmad. Bed altid om at se, hvordan køkkenet mærker buffeten eller de portionsanrettede retter i praksis - ikke kun hvad der står i aftalen. Har I medarbejdere med diagnosticeret allergi, bør håndteringen af krydskontaminering fremgå tydeligt af aftalen.
Hvad skal I spørge køkkenet om, før I vælger?
Stil de samme spørgsmål til alle leverandører, så tilbuddene kan sammenlignes. Prisen per kuvert siger ikke meget alene, hvis den ene leverandør inkluderer levering og opsætning og den anden ikke gør. Brug denne liste som udgangspunkt:
- Hvad er inkluderet i prisen? Levering, opsætning, engangsservice, drikkevarer, afrydning og returnering af materiel.
- Hvordan afregnes fravær? Betaler I per faktisk kuvert, per tilmeldt medarbejder eller efter et fast minimum?
- Hvilken opsigelse og binding gælder? Bindingsperioder og varslingsfrister er den hyppigste kilde til ærgrelse senere.
- Hvilket økologiniveau har køkkenet? Det Økologiske Spisemærke administreres af Fødevarestyrelsen og tildeles i bronze ved 30-60 %, sølv ved 60-90 % og guld ved 90-100 % økologiske føde- og drikkevarer.
- Hvordan håndteres specialkost? Vegetarisk, vegansk, halal og de 14 allergener - og hvad koster det ekstra?
- Hvad er køkkenets seneste smiley? Kontrolrapporterne er offentligt tilgængelige via Fødevarestyrelsen.
Hvordan kommer I i gang?
Start med at kortlægge fremmøde og pladsforhold - ikke med menuen. Når I kender det reelle daglige antal spisende og jeres lokaleforhold, indsnævres feltet hurtigt til to eller tre realistiske modeller. Derefter er smagsprøver det, der afgør valget.
- Kortlæg behovet: gennemsnitligt antal spisende per dag, antal lokationer, hjemmearbejdsdage og pladsen i frokoststuen.
- Fastlæg rammen: budget per medarbejder per dag og den egenbetaling, I vil opkræve - hold den op mod SKATs vejledende satser på 15 kr. og 20 kr.
- Indhent sammenlignelige tilbud: samme antal kuverter, samme leveringsdage, samme inklusioner.
- Smag på maden: brug en prøveperiode, og lad medarbejderne give feedback, inden I underskriver.
- Følg op: aftal en evaluering efter et halvt år, hvor I justerer antal, menu eller løsning.
Er I i tvivl om, hvorvidt en bemandet kantineordning eller en leveret frokostordning passer bedst, kan I tale med en frokostrådgiver og få matchet behovet med de køkkener, der reelt kan dække jeres adresse.
Comunchi leverer også frokostordning i Aalborg og i resten af landet, med samme frie valg mellem køkkener.
Ofte stillede spørgsmål
Er kantineordning og frokostordning det samme?
Nej, men de overlapper. En kantineordning har typisk køkkenpersonale, der laver maden på jeres adresse, mens en frokostordning leveres færdig fra et eksternt køkken. Skattemæssigt behandler SKAT dog begge dele efter reglerne om kantineordninger, hvor medarbejderens egenbetaling er det afgørende for, om tilskuddet beskattes.
Hvor meget skal medarbejderne betale for at undgå beskatning?
Efter SKATs vejledende satser (skat.dk, tilgået august 2026) sker der ingen beskatning af arbejdsgiverens tilskud, hvis medarbejderen betaler mindst 15 kr. for et standardmåltid uden drikkevarer eller mindst 20 kr. inklusive drikkevarer. Et standardmåltid er tre stykker smørrebrød eller almindelige varme og lune retter. Tjek altid den konkrete situation med jeres revisor.
Hvad er kantinemoms?
Kantinemoms er de særlige momsregler, der gælder, når en virksomhed sælger mad til medarbejderne til under kostpris. SKAT tilbyder to forenklede ordninger: for eget køkken beregnes momsgrundlaget som råvarer plus 5 % med lønudgiften reduceret med 25 %, og for ekstern operatør som betalingen til operatøren med lønandelen reduceret med 25 % plus 2,5 % for indirekte omkostninger.
Kræver en frokostordning et køkken på arbejdspladsen?
Nej. Ved en leveret frokostordning produceres maden i køkkenets eget produktionskøkken, og I skal blot have plads til servering og køl. Arbejdstilsynet stiller dog krav om, at der er et sted at spise, når der holdes spisepauser i forbindelse med arbejdet, så et egnet frokostlokale er nødvendigt uanset løsning.
Hvilken løsning passer bedst til svingende fremmøde?
Portionsanrettet frokost og cloud-baserede kantineordninger håndterer svingende fremmøde bedst, fordi betalingen følger den faktiske bestilling. En bemandet kantineordning har en stor fast lønomkostning, som gør prisen per måltid dyrere på dage med lavt fremmøde, mens en leveret buffetordning ligger midt imellem, da antallet af kuverter kan justeres.
Kilder
- SKAT: Kantineordninger, skat.dk (tilgået august 2026)
- SKAT: Kantinemoms, skat.dk (tilgået august 2026)
- Arbejdstilsynet: Velfærdsforanstaltninger, at.dk (tilgået august 2026)
- Fødevarestyrelsen: Smiley-ordningen, egenkontrol og allergenoplysning, foedevarestyrelsen.dk (tilgået august 2026)
- Fødevarestyrelsen: Det Økologiske Spisemærke, foedevarestyrelsen.dk (tilgået august 2026)
Skal vi finde jeres frokostordning?
Gratis rådgivning og en prøvefrokost efter et 20-minutters møde.